

包装HS编码归类指南:如何准确申报纸盒、塑料盒与复合材质包装以避免清关风险?
包装HS编码归类指南:如何准确申报纸盒、塑料盒与复合材质包装以避免清关风险?
准确申报包装物的HS编码,是跨境贸易中避免清关延误与罚款的第一道防线。本文将系统剖析纸盒、塑料盒与复合材质包装的归类逻辑与实操要点。
HS编码基础:包装物归类的核心原则
《商品名称及编码协调制度》(HS Nomenclature)是国际通用的贸易分类标准。包装物归类并非随意,而是有严格的法律与技术依据。
归类核心原则:1. 主要材质决定归类章节(纸->48章,塑料->39章)。2. 用途(如用于运输包装或零售包装)影响具体品目。3. 复合材质按“赋予其基本特征”的材料归类。
1. 归类逻辑树:从材质到品目
海关归类遵循《归类总规则》。对于包装物,首要步骤是识别其物理构成:
- 单一材质判断:主体由纸、塑料或金属构成,且其他材料占比低于10%。
- 复合材质判断:如纸塑复合,需评估哪种材料“赋予产品基本特征”。通常以重量、价值或功能为准。
- 功能附加判断:若包装具备特殊功能(如保温、防静电),则可能归入更具体的品目。
2. 宁波产业带案例:小家电出口包装归类
宁波作为中国重要的小家电出口基地,其产品包装归类尤为关键。例如,一家宁波工厂出口空气炸锅,其包装可能包含:
- 内衬:用于防震的模塑纸浆,应归入4823.90(其他纸及纸板制品)。
- 外箱:高强度瓦楞纸箱,归入4819.10(瓦楞纸箱)。
- 产品说明书:印刷纸品,归入4911.99(其他印刷品)。
准确拆分并分别归类,是避免“一揽子”错误申报的关键。
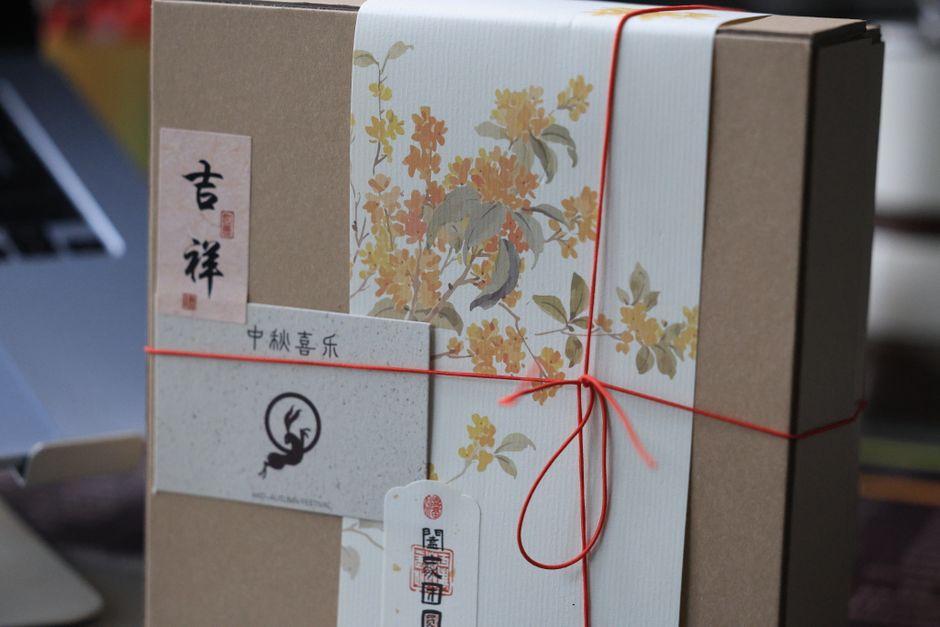
纸盒与纸板容器:4819章节详解
纸制包装是最大宗的包装类型,其归类主要集中在《HS》第48章。
关键品目:4819.10 - 瓦楞纸或纸板制箱、盒;4819.20 - 非瓦楞纸或纸板制可折叠箱、盒;4819.30 - 底宽40厘米及以上的非瓦楞纸或纸板制箱;4819.40 - 其他纸袋。
1. 瓦楞纸箱(4819.10)与非瓦楞纸盒(4819.20)的区分
区分标准在于纸板结构:
| 特征 | 瓦楞纸箱 (4819.10) | 非瓦楞纸盒 (4819.20) |
|---|---|---|
| 结构 | 至少一层瓦楞芯纸 | 单层或多层裱合的平板纸/纸板 |
| 典型克重 | 面纸≥125g/m²,芯纸≥112g/m² | 常用250g-400g白卡纸、铜版纸 |
| 主要用途 | 运输外包装 | 零售展示、礼品包装 |
| 海关查验点 | 查看切面是否有“波浪形”瓦楞层 | 检查是否为折叠式、是否印刷精美 |
2. 特殊纸制品:模塑纸浆与纸袋
用于内衬的模塑纸浆(如鸡蛋托、电子产品内托),因其生产工艺(制浆、模压、烘干)与成品形态,通常归入4823.90。而用于包装的纸袋(如快递文件袋)则归入4819.40。准确区分是合规申报的基础。
塑料盒与塑料包装:3923/3924章节区分
塑料包装归类需区分其是“运输/包装用途”(3923)还是“家用/餐厨用途”(3924)。
核心区别:品目3923专指“供运输或包装货物用”的塑料制品;品目3924则指“塑料制餐厨具、家用或卫生用器具”。用于包装产品的塑料盒,无论是否可重复使用,通常归3923。
1. 材质细分:PE、PP、PET的不同归类
塑料的聚合物类型影响税则号列,但大类仍归入39章。例如:
- 聚乙烯(PE)制塑料盒:归入3923.30(坛、瓶及类似品)或3923.90(其他)。
- 聚对苯二甲酸乙二醇酯(PET)透明盒:常用于食品包装,归入3923.30或3923.50(塞子、盖子)。
- 聚丙烯(PP)吸塑盒:归入3923.90。
申报时,提供材质证明(如MSDS)有助于海关快速归类。
2. 宁波电子产业案例:防静电包装
宁波的电子元器件出口商常使用防静电塑料托盘。这类产品因其“运输保护”的核心功能,即使添加了导电碳黑等特殊材料,仍应归入3923.90,而非按“塑料制品”归入其他品目。其申报要素需明确“用途(用于运输包装)”和“材质(聚丙烯/导电材料)”。
复合材质包装:9503或按主要材质归类
复合材质包装(如纸塑铝复合盒)的归类是难点,需应用“从后归类”或“按基本特征归类”原则。
归类路径:1. 判断是否为“可重复使用的包装”(如金属工具箱),可能归9403(家具)或7323(钢铁器具)。2. 对于一次性复合包装,按赋予“基本特征”的材料归类。3. 若无法判断,则按“从后归类”原则,归入靠后章节。
1. 典型案例:纸塑复合礼品盒
一个外层为特种纸、内衬为EVA泡棉、用于包装高档礼品的盒子:
- 主要特征判断:外层特种纸提供了视觉和触觉特征,是产品的“门面”。
- 归类结论:应按“纸制包装容器”归入4819.20(非瓦楞纸制可折叠盒)。
- 申报要素:需注明“材质(外层特种纸,内衬EVA泡棉)”。
2. 特殊情形:与产品一同报关的包装
根据《中华人民共和国海关进出口货物征税管理办法》相关规定,若包装物与货物一同报关且无法单独计价,其价值可能已包含在货物价格中。但为清晰起见,建议对于高价值包装(如定制木箱)单独申报。
申报常见错误与海关查验重点
根据行业通用经验,包装物申报错误主要集中在以下几点:
- “一刀切”归类错误:将所有包装物都归入“4819.99”或“3923.90”,未细分具体品目。
- 材质申报模糊:仅写“塑料盒”,未注明具体聚合物类型(PE/PP/PET)。
- 忽略复合材质:未按“基本特征”原则拆分或归类。
- 价格申报不实:将高价值定制包装低报为普通包装价格。
海关查验重点:开箱查验实物、核对材质、检查结构、比对价格。
AI工具赋能:智能归类与合规校验
2026年,AI技术已深度赋能包装合规。以市场上标准的 盒艺家 提供的一体化交付体系为例,其背后依赖于强大的智能工具链。
1. AI智能归类辅助
通过盒易PackTools等工具,输入包装的材质、尺寸、用途描述,系统可基于海量归类数据库和算法,推荐最可能的HS编码及申报要素,并提示风险点。
2. 3D结构与材质分析
对于复杂复合包装,AI可辅助分析3D模型,识别主要材质占比。例如,输入一个纸塑复合盒的3D文件,AI能快速估算纸与塑料的体积比,为“基本特征”判断提供数据支持。
3. FBA装箱与合规联动
对于跨境电商卖家,AI工具能同步优化包装设计(如高强度瓦楞纸箱结构)与HS编码归类,确保包装在满足物流强度要求的同时,其编码申报也符合目的国海关规定,避免因包装问题导致的货物滞留。
FAQ:包装申报高频疑问解答
- Q1:我们公司的包装盒是自己用还是卖给客户,归类一样吗?
- A1:归类原则相同,均依据材质和用途。但用于销售的“定制包装盒”可能涉及消费税,而“自用包装”作为产品成本的一部分,其进项税可抵扣。申报时需准确填写贸易方式。
- Q2:包装上的印刷图案是否影响归类?
- A2:一般不影响。印刷图案不改变包装的“基本特征”(材质和结构)。但若印刷内容使包装具备了独立使用价值(如成为可收藏的海报盒),则可能需重新评估。
- Q3:如果包装是进口的,关税税率是多少?
- A3:税率取决于具体HS编码和原产地。例如,4819.10瓦楞纸箱的进口最惠国关税税率通常为6%。建议使用 盒易PackTools 的关税查询功能获取实时数据。
- Q4:如何应对海关对包装价格的质疑?
- A4:准备完整的成本核算资料,包括设计费、模具费、纸张/塑料原材料成本、印刷加工费等。对于 定制包装设计打样 阶段产生的费用,也应合理分摊计入。